

Lo que comenzó en 2020 como una herramienta para transferir dinero entre cuentas bancarias se transformó en uno de los mayores fenómenos financieros de Brasil. Hoy, Pix está integrado en las aplicaciones de bancos e instituciones financieras, permite pagar en comercios, enviar dinero a familiares o amigos y realizar operaciones en tiempo real a cualquier hora.
Su crecimiento ha sido tan rápido que ya no se discute únicamente como una innovación financiera. Pix se ha convertido en un asunto de competencia empresarial, política económica y relaciones comerciales entre Brasil y Estados Unidos.
¿Qué es Pix y por qué se volvió tan popular?
- Pix es un sistema de pagos instantáneos creado y administrado por el Banco Central de Brasil.
- Permite transferir dinero entre cuentas en cuestión de segundos.
- El usuario puede pagar mediante una clave, un identificador o un código QR.
- Una de sus ventajas principales es el costo.
- Para los particulares, muchas operaciones son gratuitas.
Para los comercios, el costo promedio citado es de aproximadamente 0.22 %, frente a comisiones superiores al 1 % en tarjetas de débito y de alrededor de 2.2 % en tarjetas de crédito. Ese diferencial ayuda a explicar su rápida adopción. Para un pequeño negocio, aceptar Pix puede ser más barato que procesar una tarjeta. Y para un trabajador informal o un emprendedor, recibir un pago puede requerir solamente un teléfono móvil y una cuenta habilitada.
La dimensión alcanzada por el sistema es uno de los elementos que más llaman la atención. Según los datos citados del Banco Central de Brasil, a julio de 2026 Pix tenía 176 millones de usuarios, equivalentes aproximadamente al 80 % de la población brasileña.
Además, durante el primer semestre del año registró más de 7,000 millones de transacciones mensuales. El monto movilizado rondó los 3.4 billones de reales al mes, según el promedio citado para ese período. La mayoría de las operaciones corresponde a pagos de montos relativamente pequeños.
El valor promedio de las transacciones se situó alrededor de US$9, lo que refleja su utilización en compras cotidianas y transferencias entre personas.
¿Por qué Pix incomoda a empresas estadounidenses?
Porque compite directamente con una parte del negocio tradicional de las tarjetas. Cuando una persona paga mediante Pix, la operación puede realizarse directamente entre cuentas.
Eso evita buena parte de la cadena que interviene cuando una compra pasa por una tarjeta de crédito o débito. Las grandes redes de pagos, entre ellas Visa y Mastercard, han reconocido ante inversionistas que sistemas de pagos instantáneos como Pix pueden convertirse en un desafío para su negocio.
Un reporte para clientes de Goldman Sachs citado en la BBC señala que el crecimiento de Pix puede limitar el uso de tarjetas de crédito y prepago. La preocupación no consiste en que las tarjetas desaparezcan de inmediato. El problema para estas compañías es que una parte creciente de las transacciones que antes pasaba por sus redes puede realizarse ahora mediante una infraestructura diferente.
El asunto trascendió del sector empresarial al Gobierno estadounidense. Documentos de la Oficina del Representante Comercial de Estados Unidos (USTR) han señalado que determinadas prácticas brasileñas podrían afectar la competitividad de empresas estadounidenses dedicadas al comercio digital y los servicios de pago electrónico.
Según el material suministrado, Washington considera que Brasil estaría otorgando una posición favorable a su sistema público de pagos frente a competidores estadounidenses. El Information Technology Industry Council (ITI), organización con sede en Washington que agrupa a compañías como Visa, Mastercard, Meta y otras tecnológicas, también ha pedido durante años condiciones que considera más equitativas para sus miembros en Brasil.
La controversia, por tanto, no gira exclusivamente alrededor de la tecnología.
Se trata también de quién controla las redes por donde circulan los pagos y quién obtiene ingresos por esas operaciones.
Pix apareció entre las prácticas comerciales cuestionadas por Estados Unidos dentro de una discusión más amplia con Brasil. Según la información suministrada, a mediados de julio de 2026 Donald Trump anunció un nuevo arancel de 25 % sobre determinadas importaciones brasileñas, alegando prácticas comerciales que su administración calificó de desleales.
Lula convirtió Pix en una bandera política
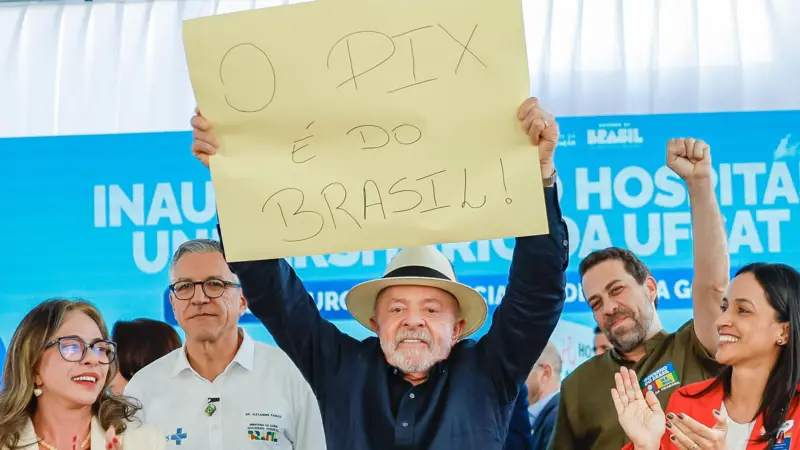
La presión de Washington produjo un efecto político dentro de Brasil. El presidente Luiz Inácio Lula da Silva comenzó a presentar el sistema como un símbolo de soberanía y capacidad tecnológica brasileña.
Después de las críticas estadounidenses, Lula apareció en un acto con un cartel que decía: “Pix es de Brasil”.
Lo que para Washington es una cuestión de competencia comercial, Lula lo presenta como una defensa de una infraestructura pública creada dentro de Brasil.
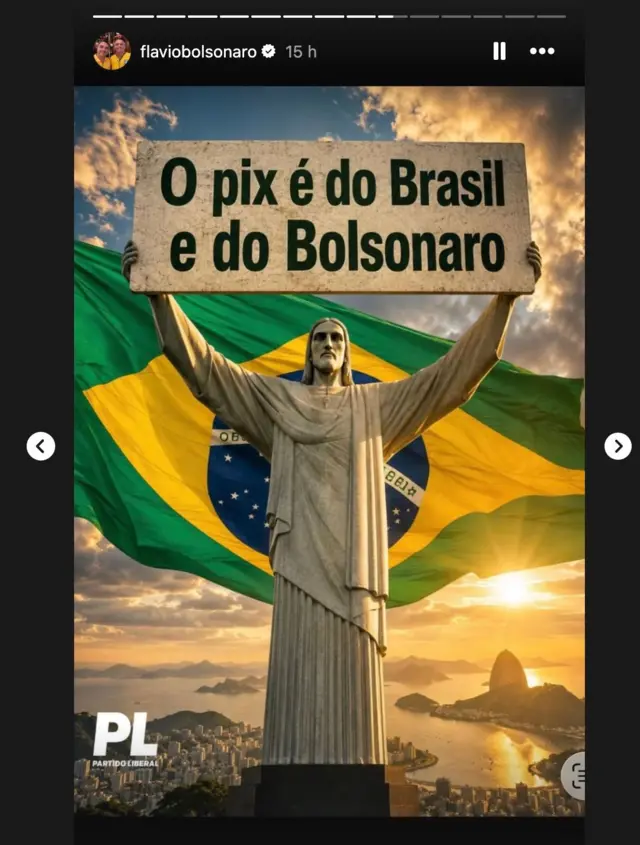
El sistema se ha vuelto tan popular que su defensa no pertenece exclusivamente al oficialismo. El senador y candidato presidencial Flávio Bolsonaro, identificado en la información suministrada como uno de los principales adversarios electorales de Lula, también exhibió un cartel con el mensaje:
“Pix es de Brasil y de Bolsonaro”.
Esto muestra hasta qué punto el sistema se ha incorporado al lenguaje político brasileño. Criticar Pix dentro del país puede resultar políticamente costoso porque millones de personas lo utilizan a diario. Por eso, incluso dirigentes enfrentados entre sí buscan asociarse con su popularidad.
Brasil empieza a compartir el modelo con otros países
El interés por Pix ya trascendió las fronteras brasileñas. Durante el primer semestre de 2026, el Banco Central de Brasil firmó acuerdos para compartir información sobre el sistema con 65 contrapartes internacionales, según la información suministrada.
Entre ellas aparecen economías como Alemania, Canadá, Sudáfrica y Turquía. Esto no significa necesariamente que esos países vayan a adoptar Pix exactamente como funciona en Brasil. Sí muestra que existe interés internacional en estudiar su arquitectura y resultados.
Para las grandes compañías tradicionales de pagos, esa expansión potencial aumenta la relevancia competitiva del modelo.
El Banco Central de Brasil y el Banco Popular de China iniciaron un proyecto piloto para conectar Pix con UnionPay International, lo que permitirá a visitantes chinos realizar pagos en comercios brasileños mediante códigos QR utilizando sus aplicaciones habituales.
La iniciativa fortalece la cooperación financiera entre Brasil y China y amplía la proyección internacional de Pix, en momentos en que el sistema brasileño de pagos enfrenta cuestionamientos de Estados Unidos por su posible impacto sobre empresas estadounidenses.


