

El primer paso para reorganizar las finanzas es realizar un diagnóstico honesto de deudas, gastos y ahorro
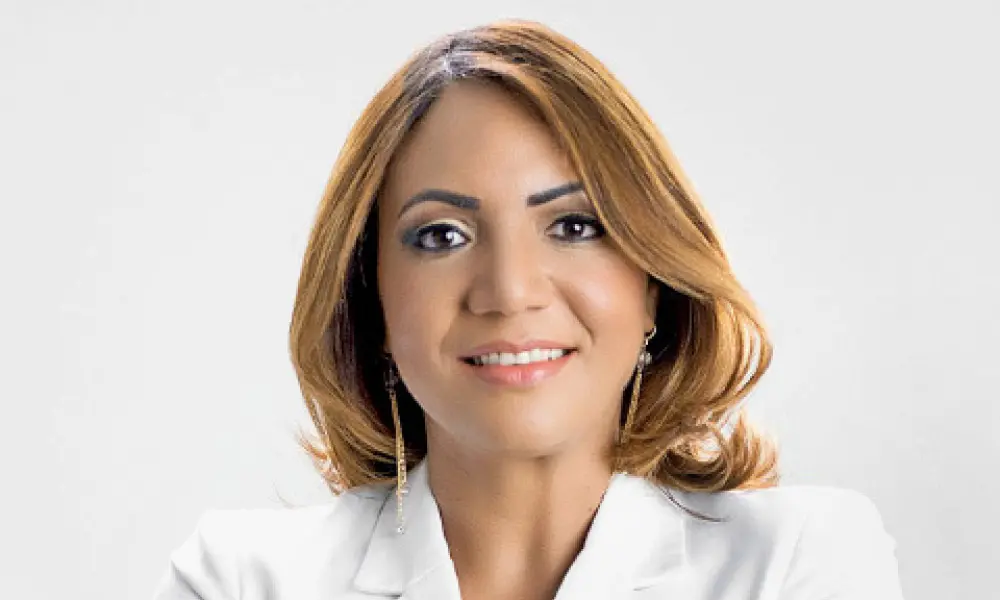
Iniciar un nuevo año es una oportunidad para tomar control de las finanzas y construir estabilidad financiera. Para Yudelka Parra, especialista en finanzas y Real Estate, el verdadero cambio no comienza con ganar más, sino con entender la situación actual, ordenar los gastos, presupuestar con intención y desarrollar hábitos sostenibles.
¿Cuál es el primer paso que debe dar una persona para reorganizar sus finanzas al iniciar el año?
Reorganizar las finanzas comienza con un diagnóstico financiero personal. Es fundamental identificar el estado real de las deudas, los gastos y los ahorros, ya que este análisis define el rumbo de cualquier plan financiero efectivo.
¿Qué errores financieros se suelen cometer?
Los errores financieros más comunes surgen al intentar avanzar sin un diagnóstico claro de la situación actual. A esto se suma la falta de conexión entre los sueños financieros y un plan de acción estructurado que permita materializarlos.
¿Qué tan necesario es llevar un presupuesto?
El presupuesto no es una restricción, sino una herramienta de dirección y control financiero. Permite asignar el dinero de manera consciente. Para aplicarlo de forma sencilla, es clave elegir un método que se ajuste a tu estilo de vida y facilite la constancia, ya sea una agenda, una hoja de Excel o una app.
¿Qué gastos hormiga afectan las finanzas personales?
Los gastos hormiga son aquellos consumos pequeños y recurrentes que, al no estar presupuestados, terminan afectando las finanzas personales. No se trata de eliminarlos, sino de cuantificar su impacto. Recomiendo analizarlos durante un mes y luego establecer una meta de reducción, asignando un fondo específico en efectivo o en una tarjeta de débito para mantener el control.
¿Cuál es la mejor estrategia para pagar deudas y ahorrar en 2026?
La mejor estrategia combina planificación y disciplina. Es clave presupuestar un pago mensual adicional al balance de las deudas y aplicar metodologías como la bola de nieve o la avalancha, según el nivel de endeudamiento. En algunos casos, también puede ser conveniente considerar una consolidación de deudas. En cuanto al ahorro, una vez definida la cuota mensual, lo ideal es sacarla de la cuenta operativa y dirigirla a otro instrumento de ahorro o inversión lo antes posible, ya que cuando se deja para el final suele no realizarse o terminar reducida.
¿Cómo usar la tarjeta de crédito sin caer en el sobreendeudamiento?
Para usar la tarjeta de crédito sin sobreendeudarse, es importante limitar su uso a gastos que ya están dentro del presupuesto, como combustible, supermercado o servicios. Establecer topes mensuales permite asegurarse de que ese dinero estará disponible para pagar la tarjeta a tiempo y evitar intereses.
¿Cómo establecer metas financieras realistas para el nuevo año?
Las metas financieras realistas se construyen a partir de un diagnóstico honesto de la situación actual. Deben ser claras, medibles y coherentes con la capacidad de ingresos. Fragmentarlas en objetivos de corto, mediano y largo plazo permite mantener el enfoque, medir avances y sostener la disciplina a lo largo del año.
¿Qué tan importante es la educación financiera?
La educación financiera es clave para lograr estabilidad económica, ya que permite tomar decisiones informadas, planificar con intención y evitar errores que suelen generar sobreendeudamiento. Una persona con educación financiera no solo administra mejor su dinero, sino que también desarrolla hábitos sostenibles a largo plazo.
¿Qué hábito financiero puede marcar la diferencia a largo plazo?
El hábito financiero más transformador es avanzar con dirección y propósito. Visualizar los objetivos, traducirlos en acciones diarias y conectarlos con un “por qué” poderoso permite sostener la disciplina a lo largo del tiempo. En los momentos de cansancio o frustración, ese propósito recuerda que el dinero no es el fin, sino la herramienta para alcanzar metas con significado.
¿Cuál sería su principal consejo financiero para comenzar 2026 con mayor tranquilidad económica?
El verdadero cambio financiero no depende del monto de ingresos, sino de los hábitos y la disciplina en la administración del dinero. No se requiere ser experto para comenzar, pero sí compromiso para dar el primer paso. Pensar en grande, ejecutar en pequeño y ajustar de forma constante permite construir estabilidad financiera y alcanzar resultados sostenibles en el tiempo.
¿Hablar de dinero en familia puede ayudar a mejorar las finanzas del hogar?
Hablar de dinero en familia es fundamental. Normalizar estas conversaciones permite reconocer
vulnerabilidades, identificar en qué es fuerte cada miembro del hogar y trabajar en equipo. Cuando todos empujan en una misma dirección, se facilita el cumplimiento de las metas financieras comunes y se fortalece la estabilidad del hogar.
¿Cómo establecer metas financieras realistas para el nuevo año?
Las metas financieras realistas se construyen a partir de un diagnóstico honesto de la situación actual. Deben ser claras, medibles y coherentes con la capacidad de ingresos. Fragmentarlas en objetivos de corto, mediano y largo plazo permite mantener el enfoque, medir avances y sostener la disciplina a lo largo del año.


