

Quedarse sin empleo representa una de las situaciones económicas más difíciles para cualquier persona. Aunque muchas personas creen que perder el trabajo afecta automáticamente el historial crediticio, la realidad es distinta: el desempleo no aparece reflejado en los reportes de crédito.
Sin embargo, el verdadero problema surge cuando la falta de ingresos provoca retrasos en pagos de tarjetas de crédito, préstamos personales, hipotecas o financiamientos.
Las agencias crediticias toman en cuenta principalmente el comportamiento financiero del usuario, especialmente la puntualidad en los pagos. Por eso, si una persona deja de pagar durante 30 días o más, esa mora sí comenzará a impactar negativamente su puntaje.
Los pagos atrasados son el mayor riesgo
Especialistas financieros advierten que el historial de pagos es uno de los factores más importantes en la construcción del crédito.
Cuando una persona pierde el empleo y comienza a atrasarse en sus obligaciones financieras, las entidades reportan esa situación a los burós de crédito, generando un deterioro progresivo del score crediticio.
Además de los retrasos, existen otros elementos que pueden perjudicar la puntuación:
- Abrir múltiples líneas de crédito en poco tiempo.
- Utilizar gran parte del límite disponible de tarjetas.
- Incumplir acuerdos financieros.
- Tener cuentas enviadas a cobro judicial.
Por eso, expertos recomiendan actuar rápidamente antes de caer en impago total.
Qué hacer si no puede pagar sus deudas
Las entidades financieras suelen ofrecer alternativas temporales a clientes afectados por desempleo o crisis económicas.
Entre las opciones más comunes están:
- Reducción temporal de cuotas.
- Prórrogas de pago.
- Refinanciamiento.
- Reestructuración de deuda.
- Planes flexibles de pago.
Los especialistas recomiendan no esperar a caer en mora para contactar al banco o prestamista.
“Lo peor que puede hacer una persona es desaparecer y dejar de comunicarse con la entidad financiera”, señalan asesores de crédito.
El historial crediticio también puede influir en empleos
Aunque muchas personas no lo saben, algunas empresas revisan el historial crediticio de los candidatos antes de contratarlos, especialmente en puestos relacionados con finanzas, administración o manejo de dinero.
En Estados Unidos, la Ley de Informes Crediticios Justos (FCRA) establece que ningún empleador puede consultar el reporte crediticio de una persona sin autorización escrita.
No obstante, en ciertos casos el historial financiero puede influir en decisiones de contratación.
Los empleadores pueden observar:
- Deudas pendientes.
- Embargos.
- Préstamos estudiantiles.
- Líneas de crédito abiertas o cerradas.
- Historial de pagos.
Si una empresa rechaza a un candidato basándose en su reporte crediticio, la ley obliga a informar qué documento utilizó para tomar esa decisión.
La pandemia cambió algunas reglas financieras
Durante la pandemia de COVID-19, muchos países aprobaron medidas especiales para evitar daños masivos en los historiales crediticios.
La Ley CARES en Estados Unidos, por ejemplo, obligó a los prestamistas a reportar como “al día” a clientes que negociaran prórrogas o acuerdos temporales durante la crisis sanitaria.
Eso permitió que millones de personas evitaran una caída drástica en su score mientras enfrentaban desempleo o reducción de ingresos.
Sin embargo, especialistas recomiendan revisar periódicamente los reportes crediticios para confirmar que las entidades financieras estén reflejando correctamente los acuerdos alcanzados.
La importancia de vigilar el historial financiero
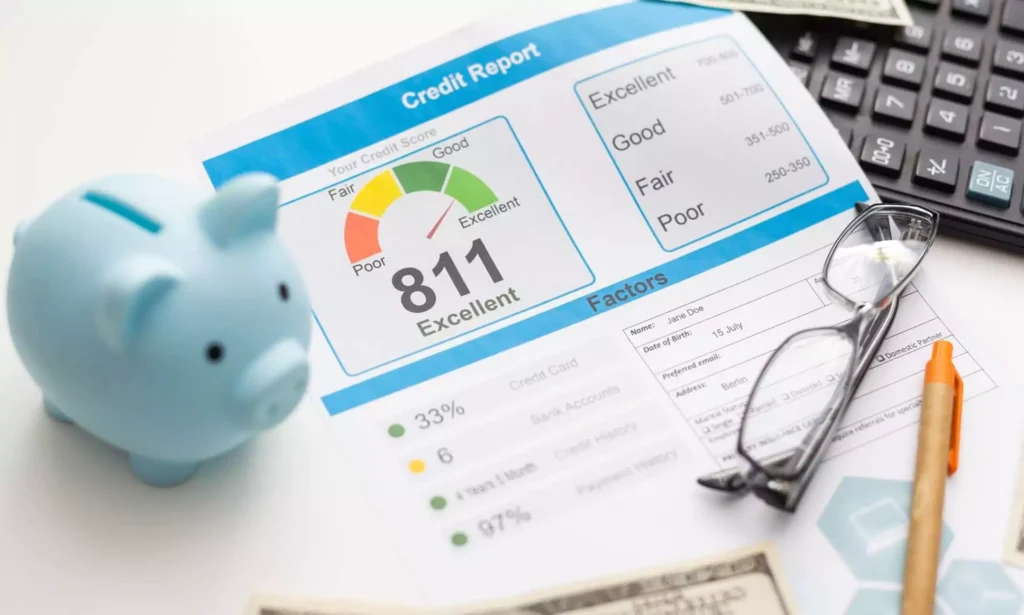
Expertos en finanzas personales aconsejan revisar frecuentemente los informes crediticios para detectar errores o movimientos sospechosos.
Mantener un buen historial no solo facilita acceder a préstamos o tarjetas, sino también:
- Obtener mejores tasas de interés.
- Acceder a financiamientos hipotecarios.
- Alquilar viviendas.
- Aplicar a determinados empleos.
La estabilidad financiera, aseguran los analistas, depende tanto de los ingresos como de la capacidad de manejar adecuadamente las obligaciones económicas incluso en tiempos difíciles.


